

ಯುಪಿಐ ಶುಲ್ಕದ ಚರ್ಚೆ: ಡಿಜಿಟಲ್ ಭಾರತ ಮತ್ತೆ ನಗದಿನತ್ತ?
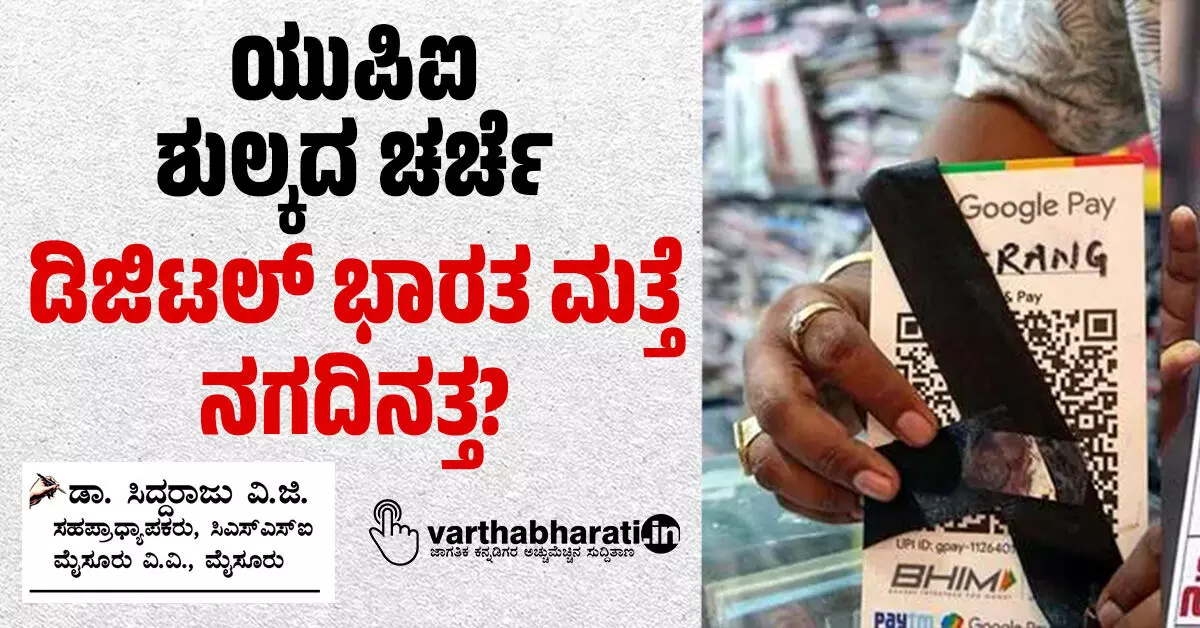
ಯುಪಿಐಗೆ ಸಂಬಂಧಿಸಿದ ಚರ್ಚೆಯನ್ನು ಶುಲ್ಕ ಬರುತ್ತದೆಯೇ ಅಥವಾ ಇಲ್ಲವೇ? ಎಂಬ ಸರಳ ಪ್ರಶ್ನೆಗೆ ಸೀಮಿತಗೊಳಿಸುವ ಬದಲು, ಡಿಜಿಟಲ್ ಪಾವತಿಯನ್ನು ಬಳಸುವುದರಿಂದ ಯಾರಿಗೆ ಎಷ್ಟು ವೆಚ್ಚವಾಗುತ್ತದೆ ಮತ್ತು ಆ ವೆಚ್ಚವನ್ನು ಯಾರು ಭರಿಸುತ್ತಾರೆ? ಎಂಬ ವಿಶಾಲ ಪ್ರಶ್ನೆಯಾಗಿ ನೋಡಬೇಕಾಗಿದೆ. ಶುಲ್ಕದ ವ್ಯವಸ್ಥೆ ರೂಪುಗೊಂಡರೆ ಅದು ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳ ಮೇಲೆ ಹೆಚ್ಚುವರಿ ಹೊರೆ ಬೀಳದಂತೆ, ಸಾಮಾನ್ಯ ಗ್ರಾಹಕರಿಗೆ ಬೆಲೆಭಾರ ಉಂಟಾಗದಂತೆ ಮತ್ತು ಡಿಜಿಟಲ್ ಪಾವತಿಯ ಬಳಕೆಗೆ ಅಡ್ಡಿಯಾಗದಂತೆ ವಿನ್ಯಾಸಗೊಳ್ಳಬೇಕು.
ಭಾರತದ ಡಿಜಿಟಲ್ ಪಾವತಿ ವ್ಯವಸ್ಥೆಯಲ್ಲಿ ಯುನಿಫೈಡ್ ಪೇಮೆಂಟ್ಸ್ ಇಂಟರ್ಫೇಸ್ (ಯುಪಿಐ) ಒಂದು ಮಹತ್ವದ ಪರಿವರ್ತನೆಗೆ ಕಾರಣವಾಗಿದೆ. ಕೈಯಲ್ಲಿ ನಗದು ಇಲ್ಲದಿದ್ದರೂ ಕ್ಷಣಾರ್ಧದಲ್ಲಿ ಹಣ ಪಾವತಿಸುವ ಸೌಲಭ್ಯ, ಬ್ಯಾಂಕ್ ಖಾತೆಗೆ ನೇರ ಸಂಪರ್ಕ, ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳಿಗೂ ಸುಲಭವಾಗಿ ಡಿಜಿಟಲ್ ಪಾವತಿ ಸ್ವೀಕರಿಸುವ ಅವಕಾಶ ಇವೆಲ್ಲವೂ ಯುಪಿಐಯನ್ನು ಸಾಮಾನ್ಯ ಜನಜೀವನದ ಅವಿಭಾಜ್ಯ ಭಾಗವನ್ನಾಗಿಸಿವೆ. ತರಕಾರಿ ಅಂಗಡಿಯಿಂದ ಹಿಡಿದು ದೊಡ್ಡ ವಾಣಿಜ್ಯ ಸಂಸ್ಥೆಗಳವರೆಗೆ, ಆಟೋ ಚಾಲಕರಿಂದ ಹಿಡಿದು ಬೀದಿ ಬದಿ ವ್ಯಾಪಾರಿಗಳವರೆಗೆ ಡಿಜಿಟಲ್ ಪಾವತಿ ಇಂದು ಸಾಮಾನ್ಯ ವ್ಯವಹಾರ ಪದ್ಧತಿಯಾಗಿದೆ. ಆದರೆ ಇತ್ತೀಚಿನ ಕಾನೂನು ಬದಲಾವಣೆಗಳು ಡಿಜಿಟಲ್ ಪಾವತಿಗಳ ಭವಿಷ್ಯದ ವೆಚ್ಚದ ಕುರಿತು ಹೊಸ ಚರ್ಚೆಗೆ ಕಾರಣವಾಗಿವೆ. ಪ್ರಶ್ನೆ ಈಗ ಯುಪಿಐಗೆ ತಕ್ಷಣ ಶುಲ್ಕ ಬರುತ್ತದೆಯೇ? ಎಂಬುದಕ್ಕಿಂತ, ಡಿಜಿಟಲ್ ಪಾವತಿ ದುಬಾರಿಯಾದರೆ ಗ್ರಾಹಕರು ಮತ್ತು ವ್ಯಾಪಾರಿಗಳು ಮತ್ತೆ ನಗದಿನತ್ತ ಮುಖ ಮಾಡುವರೇ? ಎಂಬುದಾಗಿದೆ.
2026ರಲ್ಲಿ ಅಂಗೀಕರಿಸಲಾದ ತೆರಿಗೆ ಮತ್ತು ಇತರ ಕಾನೂನುಗಳ (ತಿದ್ದುಪಡಿ) ಕಾಯ್ದೆ ಹಲವು ಕಾನೂನುಗಳಿಗೆ ಬದಲಾವಣೆ ತಂದಿದೆ. ಇದರಲ್ಲಿ ಪಾವತಿ ಮತ್ತು ಇತ್ಯರ್ಥ ವ್ಯವಸ್ಥೆಗಳ ಕಾಯ್ದೆ, 2007ಕ್ಕೂ ತಿದ್ದುಪಡಿ ಸೇರಿದೆ. ಆದರೆ ಈ ಬದಲಾವಣೆಯನ್ನು ಆಧರಿಸಿ ಇಂದಿನಿಂದ ಪ್ರತಿಯೊಂದು ಯುಪಿಐ ಪಾವತಿಗೂ ಶುಲ್ಕ ವಿಧಿಸಲಾಗುತ್ತದೆ ಎಂದು ಹೇಳುವುದು ಸರಿಯಾದ ವ್ಯಾಖ್ಯಾನವಾಗುವುದಿಲ್ಲ. ಪ್ರಸ್ತುತ ಯುಪಿಐ ಬಳಕೆದಾರರಿಗೆ ನೇರವಾಗಿ ಶುಲ್ಕ ವಿಧಿಸುವ ಸಾಮಾನ್ಯ ವ್ಯವಸ್ಥೆ ಜಾರಿಯಲ್ಲಿಲ್ಲ. ಎನ್ಪಿಸಿಐಯ ಮಾಹಿತಿಯ ಪ್ರಕಾರ, ಕೆಲವು ಯುಪಿಐ ಆಧಾರಿತ ವ್ಯವಹಾರಗಳಲ್ಲಿ ಗ್ರಾಹಕರಿಗೆ ಶುಲ್ಕವಿಲ್ಲದ ವ್ಯವಸ್ಥೆ ಮುಂದುವರಿದಿದೆ.
ಹಾಗಾದರೆ ಚರ್ಚೆಯ ಮೂಲವೇನು? ಡಿಜಿಟಲ್ ಪಾವತಿ ವ್ಯವಸ್ಥೆಯ ವೆಚ್ಚವನ್ನು ಯಾರು ಭರಿಸಬೇಕು ಎಂಬುದೇ ಅದರ ಕೇಂದ್ರ ಪ್ರಶ್ನೆ. ಯುಪಿಐ ಮೂಲಕ ಹಣ ವರ್ಗಾವಣೆಯಾಗುವ ಪ್ರತಿಯೊಂದು ವಹಿವಾಟಿನ ಹಿಂದೆ ಬ್ಯಾಂಕ್ಗಳು, ಪೇಮೆಂಟ್ ಸರ್ವಿಸ್ ಪ್ರೊವೈಡರ್ಗಳು, ಅಪ್ಲಿಕೇಶನ್ಗಳು, ತಾಂತ್ರಿಕ ಮೂಲಸೌಕರ್ಯ ಮತ್ತು ಇತರ ಸಂಸ್ಥೆಗಳ ವ್ಯವಸ್ಥೆ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತದೆ. ಇಂತಹ ವ್ಯವಸ್ಥೆಯನ್ನು ನಿರ್ವಹಿಸಲು ವೆಚ್ಚವಿದೆ. ಆದರೆ ಯುಪಿಐಯನ್ನು ದೇಶಾದ್ಯಂತ ವೇಗವಾಗಿ ವಿಸ್ತರಿಸುವ ಉದ್ದೇಶದಿಂದ ವ್ಯಾಪಾರ ವಹಿವಾಟುಗಳಲ್ಲಿ ಶುಲ್ಕದ ಹೊರೆ ಕಡಿಮೆ ಅಥವಾ ಶೂನ್ಯವಾಗಿರುವ ಮಾದರಿಯನ್ನು ಭಾರತ ದೀರ್ಘಕಾಲ ಅನುಸರಿಸಿದೆ. ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳ ಡಿಜಿಟಲ್ ಸ್ವೀಕಾರವನ್ನು ಉತ್ತೇಜಿಸಲು ಶೂನ್ಯ ಎಂಡಿಆರ್ ವ್ಯವಸ್ಥೆಯೂ ಈ ವಿಸ್ತರಣೆಯ ಭಾಗವಾಗಿತ್ತು.
ಇಲ್ಲಿ ಮರ್ಚೆಂಟ್ ಡಿಸ್ಕೌಂಟ್ ರೇಟ್ ಅಥವಾ ಎಂಡಿಆರ್ ಎಂಬ ಪದ ಪ್ರಮುಖವಾಗುತ್ತದೆ. ವ್ಯಾಪಾರಿ ಡಿಜಿಟಲ್ ಪಾವತಿಯನ್ನು ಸ್ವೀಕರಿಸುವಾಗ ವಹಿವಾಟಿನ ಹಿಂದೆ ಇರುವ ವ್ಯವಸ್ಥೆಗೆ ಶುಲ್ಕ ವಿಧಿಸುವ ಮಾದರಿ ಜಾರಿಯಾದರೆ, ಅದರ ಮೊದಲ ಹೊರೆ ವ್ಯಾಪಾರಿಯ ಮೇಲೇ ಬೀಳಬಹುದು. ಆದರೆ ಆರ್ಥಿಕತೆಯಲ್ಲಿ ವೆಚ್ಚ ಎಂದಿಗೂ ಒಂದೇ ಹಂತದಲ್ಲಿ ನಿಲ್ಲುವುದಿಲ್ಲ. ವ್ಯಾಪಾರಿ ತನ್ನ ಹೆಚ್ಚುವರಿ ವೆಚ್ಚವನ್ನು ಸರಕು ಅಥವಾ ಸೇವೆಯ ಬೆಲೆಯಲ್ಲಿ ಸೇರಿಸಿದರೆ, ಅಂತಿಮವಾಗಿ ಅದರ ಒಂದು ಭಾಗ ಗ್ರಾಹಕರ ಮೇಲೂ ಬೀಳಬಹುದು. ಇದನ್ನೇ ಅರ್ಥಶಾಸ್ತ್ರದಲ್ಲಿ ಪಾಸ್-ಥ್ರೂ ಎಫೆಕ್ಟ್ ಎಂದು ಕರೆಯಲಾಗುತ್ತದೆ. ಅಂದರೆ ಶುಲ್ಕವನ್ನು ಗ್ರಾಹಕ ನೇರವಾಗಿ ಪಾವತಿಸದಿದ್ದರೂ, ಬೆಲೆ ಏರಿಕೆಯ ರೂಪದಲ್ಲಿ ಅದರ ಪರಿಣಾಮವನ್ನು ಅನುಭವಿಸಬಹುದು.
ಈ ಸಾಧ್ಯತೆಯೇ ನಗದಿನತ್ತ ಮರಳುವ ಚರ್ಚೆಗೆ ಕಾರಣವಾಗಿದೆ. ವ್ಯಾಪಾರಿಗೆ ಡಿಜಿಟಲ್ ಪಾವತಿ ಸ್ವೀಕರಿಸುವುದರಿಂದ ಹೆಚ್ಚುವರಿ ವೆಚ್ಚವಾಗುತ್ತದೆ, ಆದರೆ ನಗದು ಸ್ವೀಕರಿಸುವುದಕ್ಕೆ ಅಂತಹ ವೆಚ್ಚವಿಲ್ಲದಿದ್ದರೆ, ವ್ಯಾಪಾರಿಯ ಆರ್ಥಿಕ ಪ್ರೇರಣೆ ಬದಲಾಗಬಹುದು.
ಈಗಾಗಲೇ ಕೆಲವು ಸಣ್ಣ ಅಂಗಡಿಗಳಲ್ಲಿ ನಗದು ಪಾವತಿಸಿದರೆ ಒಂದು ಬೆಲೆ, ಯುಪಿಐ ಮೂಲಕ ಪಾವತಿಸಿದರೆ ಮತ್ತೊಂದು ಬೆಲೆ ಎಂಬ ಫಲಕಗಳು ಕಾಣಿಸಿಕೊಳ್ಳುತ್ತಿರುವುದು ಈ ಚರ್ಚೆಗೆ ಸಾಮಾಜಿಕ ಆಯಾಮವನ್ನೂ ನೀಡಿದೆ. ಇದನ್ನು ದೇಶವ್ಯಾಪಿ ಪ್ರವೃತ್ತಿ ಎಂದು ಪರಿಗಣಿಸಲು ಸಾಕಷ್ಟು ಪುರಾವೆ ಇಲ್ಲದಿದ್ದರೂ, ಡಿಜಿಟಲ್ ಪಾವತಿಗೆ ಹೆಚ್ಚುವರಿ ವೆಚ್ಚವನ್ನು ವ್ಯಾಪಾರಿಗಳು ಗ್ರಾಹಕರಿಗೆ ವರ್ಗಾಯಿಸುವ ಸಾಧ್ಯತೆಯ ಒಂದು ಸಣ್ಣ ಉದಾಹರಣೆಯಾಗಿ ಇದನ್ನು ನೋಡಬಹುದು. ಈ ಪದ್ಧತಿ ವ್ಯಾಪಕವಾದರೆ, ಸಣ್ಣ ಮೊತ್ತದ ವಹಿವಾಟುಗಳಲ್ಲಿ ಗ್ರಾಹಕರ ಪಾವತಿ ಆಯ್ಕೆಯ ಮೇಲೂ ಪರಿಣಾಮ ಬೀರಬಹುದು.
ಇಲ್ಲಿ ಮತ್ತೊಂದು ಪ್ರಶ್ನೆಯೂ ಎದುರಾಗುತ್ತದೆ. ಡಿಜಿಟಲ್ ಪಾವತಿಯ ಉದ್ದೇಶ ಕೇವಲ ಹಣ ವರ್ಗಾವಣೆ ಸುಲಭಗೊಳಿಸುವುದಲ್ಲ. ಅದು ವ್ಯವಹಾರಗಳಿಗೆ ದಾಖಲೆ, ಪಾರದರ್ಶಕತೆ ಮತ್ತು ಹಣಕಾಸು ವ್ಯವಸ್ಥೆಯೊಂದಿಗೆ ಸಂಪರ್ಕವನ್ನು ಹೆಚ್ಚಿಸುತ್ತದೆ. ಡಿಜಿಟಲ್ ವಹಿವಾಟಿನ ದಾಖಲೆಗಳು ವ್ಯಾಪಾರದ ಆದಾಯವನ್ನು ದಾಖಲಿಸಲು, ಬ್ಯಾಂಕಿಂಗ್ ಸಂಬಂಧ ಬಲಪಡಿಸಲು ಮತ್ತು ಕೆಲವು ಸಂದರ್ಭಗಳಲ್ಲಿ ಸಾಲ ಪಡೆಯುವ ಸಾಮರ್ಥ್ಯವನ್ನು ಪ್ರದರ್ಶಿಸಲು ಸಹಾಯಕವಾಗಬಹುದು. ಸಣ್ಣ ಮತ್ತು ಸೂಕ್ಷ್ಮ ಉದ್ಯಮಗಳ ಔಪಚಾರಿಕ ಹಣಕಾಸು ವ್ಯವಸ್ಥೆಯ ಪ್ರವೇಶದಲ್ಲಿಯೂ ಡಿಜಿಟಲ್ ವಹಿವಾಟಿನ ಇತಿಹಾಸ ಪ್ರಾಮುಖ್ಯ ಪಡೆಯುತ್ತಿದೆ. ಹೀಗಾಗಿ ಡಿಜಿಟಲ್ ಪಾವತಿಗಳ ಬಳಕೆ ಕಡಿಮೆಯಾಗಿ ನಗದು ವ್ಯವಹಾರ ಹೆಚ್ಚಾದರೆ, ಅದರ ಪರಿಣಾಮ ಕೇವಲ ಪಾವತಿ ವಿಧಾನದ ಬದಲಾವಣೆಗೆ ಸೀಮಿತವಾಗದೆ ಔಪಚಾರಿಕ ಆರ್ಥಿಕತೆಯ ಮೇಲೂ ಬೀಳಬಹುದು.
ಭಾರತದಲ್ಲಿ ಯುಪಿಐಯ ವ್ಯಾಪಕ ಬಳಕೆಯು ಈ ವ್ಯವಸ್ಥೆಯ ಸಾಮಾಜಿಕ-ಆರ್ಥಿಕ ಮಹತ್ವವನ್ನು ತೋರಿಸುತ್ತದೆ. ಎನ್ಪಿಸಿಐಯ ಅಂಕಿಅಂಶಗಳಲ್ಲಿ ದಿನನಿತ್ಯದ ಬಳಕೆಯ ಅನೇಕ ಕ್ಷೇತ್ರಗಳಲ್ಲಿ ಅಂದರೆ ಕಿರಾಣಿ, ಆಹಾರ ಸೇವೆ, ಪೆಟ್ರೋಲ್ ಪಂಪ್, ಔಷಧಿ ಅಂಗಡಿ ಸೇರಿದಂತೆ ಯುಪಿಐ ವಹಿವಾಟುಗಳ ದೊಡ್ಡ ಪ್ರಮಾಣ ದಾಖಲಾಗುತ್ತಿದೆ. ಇದರಿಂದ ಡಿಜಿಟಲ್ ಪಾವತಿ ಈಗ ಕೇವಲ ನಗರ ಮಧ್ಯಮವರ್ಗದ ಅನುಕೂಲವಲ್ಲ; ಅದು ಸಣ್ಣ ವ್ಯಾಪಾರ ಮತ್ತು ಸಾಮಾನ್ಯ ಗ್ರಾಹಕರ ದೈನಂದಿನ ಆರ್ಥಿಕ ಚಟುವಟಿಕೆಯ ಭಾಗವಾಗಿದೆ ಎಂಬುದು ಸ್ಪಷ್ಟವಾಗುತ್ತದೆ.
ಆದರೆ ಡಿಜಿಟಲ್ ಪಾವತಿಯನ್ನು ಉಚಿತವಾಗಿಡುವುದು ಮಾತ್ರ ಸಾಕಾಗುವುದಿಲ್ಲ. ಅದರ ಮೂಲಸೌಕರ್ಯವನ್ನು ನಿರ್ವಹಿಸುವ ವೆಚ್ಚವನ್ನು ಯಾರು ಭರಿಸಬೇಕು ಎಂಬುದಕ್ಕೂ ದೀರ್ಘಕಾಲೀನ ಪರಿಹಾರ ಅಗತ್ಯ. ಬ್ಯಾಂಕ್ಗಳು, ಪೇಮೆಂಟ್ ಕಂಪೆನಿಗಳು, ಫಿನ್ಟೆಕ್ ಸಂಸ್ಥೆಗಳು ಮತ್ತು ವ್ಯಾಪಾರಿಗಳ ನಡುವೆ ವೆಚ್ಚ ಹಂಚಿಕೆಯ ಸಮತೋಲನದ ಮಾದರಿ ಬೇಕಾಗುತ್ತದೆ. ಇಲ್ಲದಿದ್ದರೆ ಒಂದು ಕಡೆ ಡಿಜಿಟಲ್ ಪಾವತಿಯ ವಿಸ್ತರಣೆಯನ್ನು ಉತ್ತೇಜಿಸುತ್ತಾ, ಮತ್ತೊಂದು ಕಡೆ ಅದರ ಬಳಕೆಯ ವೆಚ್ಚವನ್ನು ಹೆಚ್ಚಿಸುವಂತಹ ನೀತಿ ವೈರುಧ್ಯ ಉಂಟಾಗಬಹುದು.
ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳ ವಿಷಯದಲ್ಲಿ ಇದು ಇನ್ನಷ್ಟು ಸೂಕ್ಷ್ಮವಾದ ವಿಚಾರ. ದೊಡ್ಡ ಕಂಪೆನಿಗಳು ತಾಂತ್ರಿಕ ವೆಚ್ಚವನ್ನು ನಿರ್ವಹಿಸುವ ಸಾಮರ್ಥ್ಯ ಹೊಂದಿರಬಹುದು. ಆದರೆ ದಿನಕ್ಕೆ ಕೆಲವೇ ಸಾವಿರ ರೂಪಾಯಿ ವಹಿವಾಟು ನಡೆಸುವ ಬೀದಿ ವ್ಯಾಪಾರಿ, ಹೂವಿನ ವ್ಯಾಪಾರಿ, ಹಣ್ಣು-ತರಕಾರಿ ಮಾರಾಟಗಾರ ಅಥವಾ ಸಣ್ಣ ಹೋಟೆಲ್ ಮಾಲಕರಿಗೆ ಪ್ರತಿಯೊಂದು ವಹಿವಾಟಿನ ಮೇಲಿನ ಸಣ್ಣ ಶುಲ್ಕವೂ ಗಮನಾರ್ಹವಾಗಬಹುದು. ಆದ್ದರಿಂದ ಡಿಜಿಟಲ್ ಪಾವತಿ ನೀತಿಯಲ್ಲಿ ಒಂದೇ ನಿಯಮ ಎಲ್ಲರಿಗೂ ಎಂಬ ವಿಧಾನಕ್ಕಿಂತ ವಹಿವಾಟಿನ ಗಾತ್ರ, ವ್ಯಾಪಾರಿಯ ಸ್ವರೂಪ ಮತ್ತು ಗ್ರಾಹಕರ ಪರಿಸ್ಥಿತಿಯನ್ನು ಪರಿಗಣಿಸುವ ವ್ಯವಸ್ಥೆ ಅಗತ್ಯವಾಗಬಹುದು.
ಅದೇ ಸಮಯದಲ್ಲಿ, ಶುಲ್ಕದ ಕುರಿತು ಉಂಟಾಗುವ ಆತಂಕವನ್ನು ಅತಿಯಾಗಿ ವರ್ಣಿಸುವುದೂ ಸರಿಯಲ್ಲ. ಕಾನೂನು ತಿದ್ದುಪಡಿ ಆಗಿರುವುದೇ ತಕ್ಷಣ ಪ್ರತಿಯೊಂದು ಯುಪಿಐ ಪಾವತಿಗೂ ಶುಲ್ಕ ಜಾರಿಯಾಗಿದೆ ಎಂದರ್ಥವಲ್ಲ. ಕಾನೂನು ಚೌಕಟ್ಟು, ಸರಕಾರದ ಅಧಿಸೂಚನೆ, ನಿಯಂತ್ರಣ ಸಂಸ್ಥೆಗಳ ನಿರ್ಧಾರಗಳು ಮತ್ತು ಪಾವತಿ ವ್ಯವಸ್ಥೆಯ ವಾಣಿಜ್ಯ ಮಾದರಿ ಇವೆಲ್ಲವೂ ಅಂತಿಮ ಪರಿಣಾಮವನ್ನು ನಿರ್ಧರಿಸುತ್ತವೆ. ಹೀಗಾಗಿ ಕಾನೂನು ಬದಲಾವಣೆಯನ್ನು ನೇರವಾಗಿ ಯುಪಿಐ ಶುಲ್ಕ ಎಂದು ಅರ್ಥೈಸುವುದು ತಪ್ಪು ಕಲ್ಪನೆಗೆ ಕಾರಣವಾಗಬಹುದು.
ಆದರೆ ಭವಿಷ್ಯದ ನೀತಿ ರೂಪಿಸುವಾಗ ಒಂದು ಮೂಲಭೂತ ಸಂಗತಿಯನ್ನು ಮರೆಯಬಾರದು. ಡಿಜಿಟಲ್ ಪಾವತಿಯನ್ನು ಜನರು ಅಳವಡಿಸಿಕೊಂಡಿರುವುದಕ್ಕೆ ಅದರ ವೇಗ ಮತ್ತು ಅನುಕೂಲ ಮಾತ್ರ ಕಾರಣವಲ್ಲ; ಅದು ನಗದಿಗಿಂತ ಸುಲಭ, ಪಾರದರ್ಶಕ ಮತ್ತು ಅನೇಕ ಸಂದರ್ಭಗಳಲ್ಲಿ ಕಡಿಮೆ ವೆಚ್ಚದ ಆಯ್ಕೆಯಾಗಿದೆ ಎಂಬ ಭಾವನೆಯೂ ಕಾರಣವಾಗಿದೆ. ಈ ಆರ್ಥಿಕ ಪ್ರೇರಣೆ ಬದಲಾದರೆ ಗ್ರಾಹಕರ ವರ್ತನೆಯೂ ಬದಲಾಗಬಹುದು.
ಹೀಗಾಗಿ ಯುಪಿಐಗೆ ಸಂಬಂಧಿಸಿದ ಚರ್ಚೆಯನ್ನು ಶುಲ್ಕ ಬರುತ್ತದೆಯೇ ಅಥವಾ ಇಲ್ಲವೇ? ಎಂಬ ಸರಳ ಪ್ರಶ್ನೆಗೆ ಸೀಮಿತಗೊಳಿಸುವ ಬದಲು, ಡಿಜಿಟಲ್ ಪಾವತಿಯನ್ನು ಬಳಸುವುದರಿಂದ ಯಾರಿಗೆ ಎಷ್ಟು ವೆಚ್ಚವಾಗುತ್ತದೆ ಮತ್ತು ಆ ವೆಚ್ಚವನ್ನು ಯಾರು ಭರಿಸುತ್ತಾರೆ? ಎಂಬ ವಿಶಾಲ ಪ್ರಶ್ನೆಯಾಗಿ ನೋಡಬೇಕಾಗಿದೆ. ಶುಲ್ಕದ ವ್ಯವಸ್ಥೆ ರೂಪುಗೊಂಡರೆ ಅದು ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳ ಮೇಲೆ ಹೆಚ್ಚುವರಿ ಹೊರೆ ಬೀಳದಂತೆ, ಸಾಮಾನ್ಯ ಗ್ರಾಹಕರಿಗೆ ಬೆಲೆಭಾರ ಉಂಟಾಗದಂತೆ ಮತ್ತು ಡಿಜಿಟಲ್ ಪಾವತಿಯ ಬಳಕೆಗೆ ಅಡ್ಡಿಯಾಗದಂತೆ ವಿನ್ಯಾಸಗೊಳ್ಳಬೇಕು.
ಭಾರತದ ಡಿಜಿಟಲ್ ಪಾವತಿ ಕ್ರಾಂತಿ ಒಂದು ದಿನದಲ್ಲಿ ನಿರ್ಮಾಣವಾಗಿಲ್ಲ. ಅದನ್ನು ರೂಪಿಸಲು ತಂತ್ರಜ್ಞಾನ, ಬ್ಯಾಂಕಿಂಗ್ ವ್ಯವಸ್ಥೆ, ಸಾರ್ವಜನಿಕ ನೀತಿ, ವ್ಯಾಪಾರಿಗಳ ಸ್ವೀಕಾರ ಮತ್ತು ಕೋಟ್ಯಂತರ ಗ್ರಾಹಕರ ವಿಶ್ವಾಸವೂ ಸೇರಿವೆ. ಆದ್ದರಿಂದ ಅದರ ಮುಂದಿನ ಹಂತದ ನೀತಿಯೂ ಈ ಎಲ್ಲ ಅಂಶಗಳನ್ನು ಸಮತೋಲನಗೊಳಿಸಬೇಕಾಗಿದೆ. ಡಿಜಿಟಲ್ ಪಾವತಿಯ ಮೂಲ ಉದ್ದೇಶವೇ ವಹಿವಾಟನ್ನು ಸುಲಭ, ವೇಗದ ಮತ್ತು ಕಡಿಮೆ ವೆಚ್ಚದನ್ನಾಗಿಸುವುದು. ಆ ಸೌಲಭ್ಯವೇ ಹೆಚ್ಚುವರಿ ವೆಚ್ಚದಿಂದ ದುರ್ಬಲವಾದರೆ, ನಗದು ಮತ್ತೆ ಆಕರ್ಷಕ ಆಯ್ಕೆಯಾಗುವ ಸಾಧ್ಯತೆ ಮೂಡುತ್ತದೆ.
ಹೀಗಾಗಿ ಪ್ರಶ್ನೆ ಯುಪಿಐಗೆ ಶುಲ್ಕ ಬರುತ್ತದೆಯೇ? ಎನ್ನುವುದಕ್ಕಿಂತ ದೊಡ್ಡದು, ಡಿಜಿಟಲ್ ಪಾವತಿ ಮಾಡುವುದಕ್ಕಿಂತ ನಗದು ಪಾವತಿ ಮಾಡುವುದು ಆರ್ಥಿಕವಾಗಿ ಹೆಚ್ಚು ಅನುಕೂಲಕರವಾಗುವ ಪರಿಸ್ಥಿತಿ ನಿರ್ಮಾಣವಾಗುತ್ತದೆಯೇ? ಎಂಬುದೇ ನಿಜವಾದ ಪ್ರಶ್ನೆ. ಭಾರತದ ಡಿಜಿಟಲ್ ಆರ್ಥಿಕತೆಯ ಮುಂದಿನ ದಿಕ್ಕು ಈ ಪ್ರಶ್ನೆಗೆ ರೂಪುಗೊಳ್ಳುವ ನೀತಿ ಉತ್ತರದ ಮೇಲೆ ಬಹುಮಟ್ಟಿಗೆ ಅವಲಂಬಿತವಾಗಿರಲಿದೆ. ಡಿಜಿಟಲ್ ಭಾರತವನ್ನು ಮುಂದಕ್ಕೆ ಕೊಂಡೊಯ್ಯಬೇಕಾದರೆ, ಡಿಜಿಟಲ್ ಪಾವತಿಯ ಬಳಕೆಗೆ ವೆಚ್ಚದ ಗೋಡೆಗಳನ್ನು ನಿರ್ಮಿಸುವುದಕ್ಕಿಂತ, ಅದರ ಮೂಲಸೌಕರ್ಯವನ್ನು ಸುಸ್ಥಿರಗೊಳಿಸುವ ಮತ್ತು ಸಣ್ಣ ವ್ಯಾಪಾರಿ-ಸಾಮಾನ್ಯ ಗ್ರಾಹಕರಿಗೆ ಅನುಕೂಲವಾಗುವ ಆರ್ಥಿಕ ಮಾದರಿಯನ್ನು ರೂಪಿಸುವುದೇ ಮುಖ್ಯ ಸವಾಲಾಗಿದೆ.