

ಬೇಗ ನಿವೃತ್ತಿಯಾಗುವ ಕನಸು, ಕೈಕೊಡುವ ಹಣಕಾಸು; ಭಾರತೀಯರಿಗೆ ಕೈಗೆಟಕದ ಆರ್ಥಿಕ ಸ್ವಾತಂತ್ರ್ಯ!
ಯಾವ ವಯಸ್ಸಿನಲ್ಲಿ ಉಳಿತಾಯ ಆರಂಭಿಸಬೇಕು?
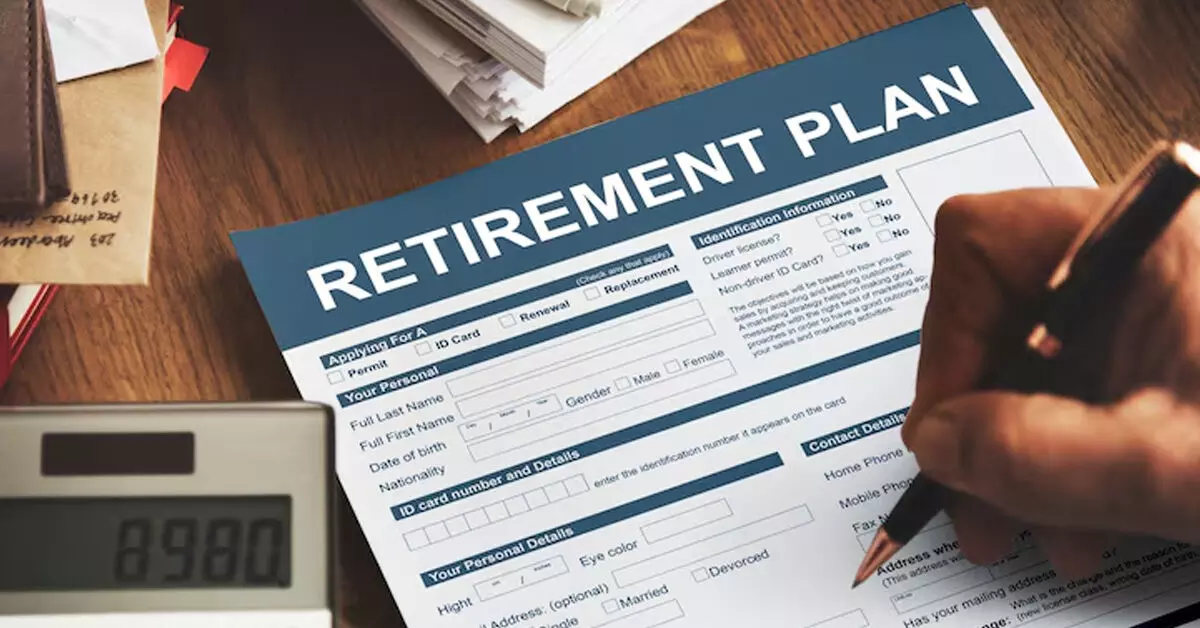
ಸಾಂದರ್ಭಿಕ ಚಿತ್ರ | Photo Credit : magnific
ಸಮೀಕ್ಷೆಯೊಂದರ ಪ್ರಕಾರ ಜೆನ್ ಎಕ್ಸ್ ಗುಂಪಿನಲ್ಲಿ ಬರುವ ಶೇ 91ರಷ್ಟು ಮಂದಿ ತಾವು ನಿವೃತ್ತಿ ಹೂಡಿಕೆಯನ್ನು ಮೊದಲೇ ಪ್ರಾರಂಭಿಸಬೇಕಿತ್ತು ಎಂದು ವಿಷಾಧ ವ್ಯಕ್ತಪಡಿಸಿದ್ದಾರೆ. ಹಾಗೆಯೇ ಶೇ 82ರಷ್ಟು ಮಂದಿ ಸ್ಥಿರ ಆದಾಯದ ಅಗತ್ಯವಿರುವ ಕಾರಣ ಕೆಲಸ ಮುಂದುವರಿಸಬೇಕಾಗಿ ಬರಬಹುದು ಎಂದು ಅಭಿಪ್ರಾಯಪಟ್ಟಿದ್ದಾರೆ.
ಅನೇಕ ನಗರವಾಸಿಗಳಿಗೆ ಬೇಗನೆ ನಿವೃತ್ತರಾಗುವುದು ಕನಸಾಗಿದೆ. ಆದರೆ ಅವರ ಉಳಿತಾಯದ ಮೊತ್ತವು ಅವರನ್ನು ಇನ್ನೂ ಸ್ವಲ್ಪ ಕಾಲ ಕಾಯುವಂತೆ ಸೂಚಿಸುತ್ತದೆ. “ಆಕ್ಸಿಸ್ ಮ್ಯಾಕ್ಸ್ ಲೈಫ್ ಭರೋಸಾ ಟಾಕ್ಸ್ ಇಂಡಿಯಾ ರಿಟೈರ್ಮೆಂಟ್ ಇಂಡಕ್ಸ್ ಸ್ಟಡಿ” ಪ್ರಕಾರ ಹತ್ತು ನಗರವಾಸಿ ಭಾರತೀಯರ ಪೈಕಿ ಏಳು ಮಂದಿಗೆ ತಮ್ಮ ಜೀವನ ನಿರ್ವಹಣೆ ಅಗತ್ಯವಾದ ಹಣವಿದ್ದಲ್ಲಿ ಸಾಂಪ್ರದಾಯಿಕ ನಿವೃತ್ತಿ ವಯಸ್ಸಾದ 58-60 ವರ್ಷಗಳಿಗಿಂತ ಮೊದಲೇ ನಿವೃತ್ತರಾಗುವುದು ಆಕರ್ಷಕ ವಿಷಯವಾಗಿರುತ್ತದೆ. ಆದರೆ ಸಮೀಕ್ಷೆ ಕಂಡುಕೊಂಡಿರುವ ಪ್ರಕಾರ ಸರಾಸರಿ ನಗರವಾಸಿ ಭಾರತೀಯರು ತಮಗೆ ಅಗತ್ಯವೆಂದು ಭಾವಿಸುವ ನಿವೃತ್ತ ನಿಧಿಯ ಶೇ 28ರಷ್ಟು ಮೊತ್ತವನ್ನು ಮಾತ್ರ ಸಂಗ್ರಹಿಸಿರುತ್ತಾರೆ. ಆರ್ಥಿಕ ಸ್ವಾತಂತ್ರ್ಯ ಬಯಸುವುದು ಮತ್ತು ಅದನ್ನು ವಾಸ್ತವವಾಗಿಸಿಕೊಳ್ಳುವ ಸಾಮರ್ಥ್ಯಕ್ಕೂ ನಡುವೆ ಇರುವ ಅಂತರ ಇದಾಗಿರುತ್ತದೆ.
ಕಳೆದ 20 ವರ್ಷಗಳಿಂದ ನವದೆಹಲಿಯಲ್ಲಿ ಟ್ರೇಡ್ ಪ್ರೊಮೋಶನ್ ಕೌನ್ಸಿಲ್ ಆಫ್ ಇಂಡಿಯಾದಲ್ಲಿ ಆರ್ಟ್ ಡೈರೆಕ್ಟರ್ ಆಗಿರುವ ಪ್ರಕಾಶ್ ಶೆಟ್ಟಿ ಉಳೇಪಾಡಿ ಅವರ ಪ್ರಕಾರ, “ಸರ್ಕಾರಿ ನೌಕರರಂತೆ ಕಾರ್ಪೋರೇಟ್ ಉದ್ಯೋಗಿಗಳಿಗೆ ಖಚಿತ ಪಿಂಚಣಿ ಸೌಲಭ್ಯವಿರುವುದಿಲ್ಲ. ಇದರೊಂದಿಗೆ ಮೆಟ್ರೋ ನಗರಗಳ ದುಬಾರಿ ಜೀವನಶೈಲಿ, ಇಎಂಐ ಹೊರೆ ಮತ್ತು ಸಮಾಜದಲ್ಲಿ ತಮ್ಮ ಅಂತಸ್ತನ್ನು ಕಾಪಾಡಿಕೊಳ್ಳುವ ಒತ್ತಡದಿಂದಾಗಿ ಬರುವ ಸಂಬಳ ಮಾಸಾಂತ್ಯಕ್ಕೆ ಖಾಲಿಯಾಗಿಬಿಡುತ್ತದೆ. ಹೆಚ್ಚಿನ ಆದಾಯವಿದ್ದರೂ ಅದಕ್ಕೆ ತಕ್ಕಂತೆ ಜೀವನಶೈಲಿಯ ವೆಚ್ಚವೂ ಏರುವುದರಿಂದ, ಬಹುತೇಕ ಕಾರ್ಪೋರೇಟ್ ವೃತ್ತಿಪರರ ನಿವೃತ್ತಿ ಉಳಿತಾಯ ನಿರೀಕ್ಷಿತ ಮಟ್ಟದಲ್ಲಿ ಇರುವುದಿಲ್ಲ!”
AI ಯುಗದಲ್ಲಿ ನಿವೃತ್ತಿ ನಿಧಿ ಅಗತ್ಯವೆ?
ಕೃತಕ ಬುದ್ಧಿಮತ್ತೆಯ ಯುಗದಲ್ಲಿ 40-45ರಲ್ಲಿ ಕೆಲಸ ಕಳೆದುಕೊಳ್ಳುವ ಸ್ಥಿತಿ ಇರುವಾಗ ನಿವೃತ್ತಿ ನಿಧಿ ಇಲ್ಲದೆ ಇರುವುದು ದೊಡ್ಡ ಸಾಮಾಜಿಕ ಬಿಕ್ಕಟ್ಟಾಗಿ ಪರಿವರ್ತನೆಯಾಗಬಹುದೆ ಎನ್ನುವ ಆತಂಕಕ್ಕೆ ಪ್ರಕಾಶ್ ಅವರು “ಖಂಡಿತವಾಗಿಯೂ ಇದು ಗಂಭೀರ ಸಾಮಾಜಿಕ ಹಾಗೂ ಆರ್ಥಿಕ ಬಿಕ್ಕಟ್ಟಿಗೆ ಕಾರಣವಾಗಬಹುದು” ಎಂದು ಅಭಿಪ್ರಾಯಪಟ್ಟಿದ್ದಾರೆ.
“AI ತಂತ್ರಜ್ಞಾನದ ಕ್ಷಿಪ್ರ ಬೆಳವಣಿಗೆ ಕಾರ್ಪೋರೇಟ್ ವಲಯದಲ್ಲಿ 'ಪ್ಯಾಂಡಮಿಕ್' (ಸಾಂಕ್ರಾಮಿಕ) ರೀತಿಯ ತಲ್ಲಣ ಸೃಷ್ಟಿಸುತ್ತಿದೆ. 40-45ರ ವಯಸ್ಸಿನ ಮಧ್ಯವಯಸ್ಕ ಉದ್ಯೋಗಿಗಳು ಅಧಿಕ ವೇತನ ಪಡೆಯುತ್ತಿದ್ದರೂ, ಆಧುನಿಕ ತಾಂತ್ರಿಕ ಕೌಶಲಗಳನ್ನು ತಕ್ಷಣ ಮೈಗೂಡಿಸಿಕೊಳ್ಳದಿದ್ದರೆ ಕಂಪನಿಗಳು ಕಡಿಮೆ ವೆಚ್ಚದ ಯುವ ಉದ್ಯೋಗಿಗಳತ್ತ ಮುಖಮಾಡುತ್ತವೆ. ಈ ವಯಸ್ಸಿನಲ್ಲಿ ಮಕ್ಕಳ ಶಿಕ್ಷಣ, ಗೃಹಸಾಲ ಹಾಗೂ ಕುಟುಂಬದ ಜವಾಬ್ದಾರಿಗಳು ತುತ್ತತುದಿಯಲ್ಲಿರುತ್ತವೆ. ಇಂತಹ ಹಂತದಲ್ಲಿ ಯಾವುದೇ ನಿವೃತ್ತಿ ನಿಧಿ ಅಥವಾ ಆರ್ಥಿಕ ಭದ್ರತೆ ಇಲ್ಲದೆ ಹಠಾತ್ ಕೆಲಸ ಕಳೆದುಕೊಂಡರೆ, ನಗರ ಜೀವನ ತೊರೆದು ತಾಯ್ನೆಲಕ್ಕೆ ಮರಳುವ ಅನಿವಾರ್ಯತೆ ಸೇರಿದಂತೆ ತೀವ್ರ ಸಂಕಷ್ಟ ಎದುರಾಗುತ್ತದೆ.
ಬೇಗನೇ ನಿವೃತ್ತಿಯಾಗುವ ಕನಸು ನನಸಾಗುವುದೆ?
ವೃತ್ತಿಜೀವನದ ಅಂತಿಮ ಹಂತದವರೆಗೆ ಕಾಯುವ ಸಾಂಪ್ರದಾಯಿಕ ಕಲ್ಪನೆಗಿಂತ ಭಿನ್ನವಾಗಿ, ನಿವೃತ್ತಿಯ ಯೋಜನೆ ರೂಪಿಸುವ ಪ್ರಕ್ರಿಯೆಯು ಈಗ ಬಹಳ ಮುಂಚಿತವಾಗಿಯೇ ಪ್ರಾರಂಭವಾಗುತ್ತಿದೆ ಎಂದು ಅಧ್ಯಯನವು ಹೇಳಿದೆ.
ಬೆಂಗಳೂರಿನಲ್ಲಿ ಆಪರೇಶನ್ಸ್ ಮ್ಯಾನೇಜರ್ ಆಗಿರುವ ಅನಿಲ್ ಬಹಳ ಸಣ್ಣ ವಯಸ್ಸಿನಲ್ಲಿ ಕಾರ್ಪೋರೇಟ್ ಉದ್ಯೋಗವನ್ನು ತೊರೆದು ತಮ್ಮದೇ ಆದ ಸ್ವಯಂ ಉದ್ಯೋಗ ಆರಂಭಿಸಿದವರು. ಅವರು ಹೇಳುವ ಪ್ರಕಾರ, “25ನೇ ವಯಸ್ಸಿನಲ್ಲಿ ಕೆಲಸ ಕಳೆದುಕೊಂಡರೆ ಒತ್ತಡ ಇರುತ್ತದೆ, ಆದರೆ ಮತ್ತೆ ಶುರು ಮಾಡಲು ನಮ್ಮ ಬಳಿ ಸಾಕಷ್ಟು ಸಮಯ ಇರುತ್ತದೆ. ಆದರೆ 42ನೇ ವಯಸ್ಸಿನಲ್ಲಿ ಪರಿಸ್ಥಿತಿ ಸ್ವಲ್ಪ ವಿಭಿನ್ನ — EMI, ಮಕ್ಕಳ ಶಿಕ್ಷಣ, ಪೋಷಕರ ಜವಾಬ್ದಾರಿ ಮತ್ತು ಕುಟುಂಬದ ಖರ್ಚುಗಳು ಎಲ್ಲವೂ ಇರುತ್ತವೆ. AI ಈಗ ಕೆಲಸದ ಕ್ಷೇತ್ರವನ್ನು ವೇಗವಾಗಿ ಬದಲಾಯಿಸುತ್ತಿದೆ. ಹಾಗಾಗಿ “AI ನನ್ನ ಕೆಲಸವನ್ನು ತೆಗೆದುಕೊಳ್ಳುತ್ತದೆಯೇ?” ಎನ್ನುವುದಕ್ಕಿಂತ, “ನನ್ನ ಕೆಲಸ ಬದಲಾದರೂ ನಾನು ಆರ್ಥಿಕವಾಗಿ ಸಿದ್ಧನಾಗಿದ್ದೇನೆಯೇ?” ಎನ್ನುವುದು ಹೆಚ್ಚು ಮುಖ್ಯ ಎಂದು ನಾನು ಭಾವಿಸುತ್ತೇನೆ. ನಾವು ಉಳಿತಾಯ ಶುರು ಮಾಡುತ್ತೇವೆ, ನಂತರ ಯಾವುದಾದರೂ ತುರ್ತು ಖರ್ಚು ಬಂದರೆ ಅದನ್ನು ನಿಲ್ಲಿಸುತ್ತೇವೆ. ಮತ್ತೆ ಪರಿಸ್ಥಿತಿ ಸರಿಯಾದಾಗ ಶುರು ಮಾಡುತ್ತೇವೆ! ಆದರೆ ನನ್ನ ನಂಬಿಕೆ ಏನೆಂದರೆ, ನಿವೃತ್ತಿ ಯೋಜನೆಯನ್ನು ಸಾಧ್ಯವಾದಷ್ಟು ಬೇಗ ಪ್ರಾರಂಭಿಸಬೇಕು. ನಾನು ಯಾವಾಗಲೂ ಯೋಚಿಸುವುದು — ನಾವು ಆರ್ಥಿಕವಾಗಿ ಇಬ್ಬರನ್ನು ನೋಡಿಕೊಳ್ಳಬೇಕು: ಇಂದಿನ ನಮ್ಮನ್ನು ಮತ್ತು ಇನ್ನು 20 ವರ್ಷಗಳ ನಂತರ ಇರುವ ನಮ್ಮನ್ನು. ಇವತ್ತು ಸ್ವಲ್ಪ ಶಿಸ್ತು ರೂಢಿಸಿಕೊಂಡರೆ, 20 ವರ್ಷಗಳ ನಂತರದ ನಾವು ಖಂಡಿತವಾಗಿಯೂ ನಮಗೆ ಧನ್ಯವಾದ ಹೇಳುತ್ತೇವೆ!” ಎಂದು ಅವರು ಅಭಿಪ್ರಾಯಪಟ್ಟಿದ್ದಾರೆ.
ಹಣದ ಸಂಗ್ರಹವು ಅಗತ್ಯಕ್ಕೆ ತಕ್ಕಷ್ಟಿದೆಯೇ?
ಆದರೆ ಇಲ್ಲಿಯೇ ಆಶಾವಾದವು ವಾಸ್ತವದ ಸವಾಲು ಎದುರಿಸುತ್ತದೆ. IRIS 6.0 ಅಧ್ಯಯನದ ಪ್ರಕಾರ, ನಗರ ಪ್ರದೇಶದ ಭಾರತೀಯರು ತಮ್ಮ ನಿವೃತ್ತಿಗಾಗಿ ಗುರಿಪಡಿಸಿದ ಒಟ್ಟು ಮೊತ್ತದ (ಕಾರ್ಪಸ್) ಕೇವಲ ಶೇ 28 ರಷ್ಟು ಹಣವನ್ನು ಮಾತ್ರ ಇಲ್ಲಿಯವರೆಗೆ ಸಂಗ್ರಹಿಸಿದ್ದಾರೆ. 45 ಅಥವಾ 50ನೇ ವಯಸ್ಸಿನಲ್ಲಿ ನಿವೃತ್ತರಾಗಲು ಯೋಜಿಸುತ್ತಿರುವವರಿಗೆ ಈ ವಿಷಯವು ಇನ್ನಷ್ಟು ಮಹತ್ವದ್ದಾಗಿದೆ. ಬೇಗನೆ ಕೆಲಸ ನಿಲ್ಲಿಸುವುದೆಂದರೆ, ವೇತನವಿಲ್ಲದ ದೀರ್ಘಾವಧಿಯ ಜೀವನಕ್ಕೆ ನಿವೃತ್ತಿ ನಿಧಿಯೇ ಆಧಾರವಾಗಬೇಕಾಗುತ್ತದೆ. ಜೊತೆಗೆ, ಏರುತ್ತಿರುವ ಜೀವನ ವೆಚ್ಚ, ಆರೋಗ್ಯ ರಕ್ಷಣೆ ಮತ್ತು ದಶಕಗಳ ಕಾಲ ಮುಂದುವರಿಯಬಹುದಾದ ಇತರ ವೆಚ್ಚಗಳನ್ನೂ ಇದು ಸರಿದೂಗಿಸಬೇಕಾಗುತ್ತದೆ.
ಕುತೂಹಲಕರ ವಿಚಾರವೆಂದರೆ, ಸಮೀಕ್ಷೆಯಲ್ಲಿ ಭಾಗವಹಿಸಿದವರಲ್ಲಿ ಶೇ 61 ರಷ್ಟು ಮಂದಿ ನಿವೃತ್ತಿಯ ನಂತರವೂ ತಮ್ಮ ಪ್ರಸ್ತುತ ಜೀವನಶೈಲಿಯನ್ನು ಕಾಯ್ದುಕೊಳ್ಳಲು ಎಷ್ಟು ಹಣ ಬೇಕಾಗುತ್ತದೆ ಎಂಬುದು ತಮಗೆ ತಿಳಿದಿದೆ ಎಂದು ಹೇಳಿದ್ದಾರೆ. ಶೇ 11ರಷ್ಟು ಮಂದಿ ಮಾತ್ರ ತಮ್ಮ ನಿವೃತ್ತಿ ನಿಧಿಯು ತಮ್ಮ ಜೀವಿತಾವಧಿಯವರೆಗೂ ಸಾಕಾಗುತ್ತದೆ ಎಂದು ನಂಬಿದ್ದಾರೆ. ಶೇ 39 ರಷ್ಟು ಮಂದಿ ತಮ್ಮ ಉಳಿತಾಯವು ಐದು ವರ್ಷಗಳ ಒಳಗೇ ಖಾಲಿಯಾಗಬಹುದು ಎಂದು ಭಾವಿಸಿದ್ದಾರೆ.
ಸಮೀಕ್ಷೆಯ ಪ್ರಕಾರ ಜೆನ್ ಎಕ್ಸ್ ಗುಂಪಿನಲ್ಲಿ ಬರುವ ಶೇ 91ರಷ್ಟು ಮಂದಿ ತಾವು ನಿವೃತ್ತಿ ಹೂಡಿಕೆಯನ್ನು ಮೊದಲೇ ಪ್ರಾರಂಭಿಸಬೇಕಿತ್ತು ಎಂದು ವಿಷಾಧ ವ್ಯಕ್ತಪಡಿಸಿದ್ದಾರೆ. ಹಾಗೆಯೇ ಶೇ 82ರಷ್ಟು ಮಂದಿ ಸ್ಥಿರ ಆದಾಯದ ಅಗತ್ಯವಿರುವ ಕಾರಣ ಕೆಲಸ ಮುಂದುವರಿಸಬೇಕಾಗಿ ಬರಬಹುದು ಎಂದು ಅಭಿಪ್ರಾಯಪಟ್ಟಿದ್ದಾರೆ.
ಹಾಗಿದ್ದರೆ ಯಾವ ವಯಸ್ಸಿನಲ್ಲಿ ಉಳಿತಾಯ ಆರಂಭಿಸಬೇಕು?
ಮೂವತ್ತರ ಹರೆಯದಲ್ಲಿ ಸಾಮಾನ್ಯವಾಗಿ ಆರ್ಥಿಕ ಜವಾಬ್ದಾರಿಯ ಅರಿವು ಮೂಡುತ್ತದೆ. ಆದರೆ ಭಾರತೀಯ ಮಧ್ಯಮ ವರ್ಗದ ವಾಸ್ತವವೇ ಬೇರೆ ಎನ್ನುತ್ತಾರೆ ಪ್ರಕಾಶ್.
ಅವರ ಪ್ರಕಾರ, “ವೃತ್ತಿಜೀವನದ ಆರಂಭಿಕ ವರ್ಷಗಳು ಪೋಷಕರ ಆರೈಕೆ, ಒಡಹುಟ್ಟಿದವರ ಮದುವೆ ಅಥವಾ ಸ್ವಂತ ಮನೆಯ ಕನಸಿನ ಜವಾಬ್ದಾರಿಗಳನ್ನು ಪೂರೈಸುವುದರಲ್ಲೇ ಕಳೆದುಹೋಗುತ್ತವೆ. ಇಂತಹ ಕುಟುಂಬದ ಬದ್ಧತೆಗಳಿಂದಾಗಿ ಭವಿಷ್ಯದ ನಿವೃತ್ತಿಗಿಂತ ಪ್ರಸ್ತುತ ಜೀವನದ ಜರೂರುಗಳನ್ನು ನಿಭಾಯಿಸುವುದೇ ಮೊದಲ ಆದ್ಯತೆಯಾಗುತ್ತದೆ. ಹೀಗಾಗಿ ನನ್ನಂತಹ ಹಲವರಿಗೆ ನಿಗದಿತ ಸಮಯಕ್ಕೆ ದೊಡ್ಡ ಮಟ್ಟದ ನಿವೃತ್ತಿ ನಿಧಿ ಕಟ್ಟಲು ಸಾಧ್ಯವಾಗದೆ, ಇರುವ ಸಂಪನ್ಮೂಲದಲ್ಲೇ ವರ್ತಮಾನವನ್ನು ನಿಭಾಯಿಸುವ ಪರಿಸ್ಥಿತಿ ಬಂದೊದಗುತ್ತದೆ. ಮುಂದಿನ ತಲೆಮಾರು ಕೈಸೇರುವ ಮೊದಲ ಸಂಬಳದಿಂದಲೇ ನಿವೃತ್ತಿ ಉಳಿತಾಯವನ್ನು ಅಭ್ಯಾಸ ಮಾಡಿಕೊಳ್ಳಬೇಕು. ನಿವೃತ್ತಿ ಯೋಜನೆ ಎಂದರೆ ಕೇವಲ ಬ್ಯಾಂಕ್ ಬ್ಯಾಲೆನ್ಸ್ ಅಷ್ಟೇ ಅಲ್ಲ; ರಿಯಲ್ ಎಸ್ಟೇಟ್, ಚಿನ್ನ, ಷೇರು ಮಾರುಕಟ್ಟೆ, ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳು, ಆರೋಗ್ಯ ಹಾಗೂ ಜೀವ ವಿಮೆ ಅಥವಾ ಸ್ವಂತ ವ್ಯಾಪಾರ ಹೀಗೆ ವಿವಿಧ ರೂಪಗಳಲ್ಲಿ ಆಸ್ತಿ ಸೃಷ್ಟಿ ಮಾಡಿಕೊಳ್ಳುವುದು. ಆರಂಭದಲ್ಲೇ ಶಿಸ್ತುಬದ್ಧ ಹೂಡಿಕೆ ಮಾಡಿದರೆ ಮಾತ್ರ 'ಕಂಪೌಂಡಿಂಗ್' ಪ್ರಯೋಜನ ಪಡೆದು, ಅನಿಶ್ಚಿತತೆಯ ಈ ಯುಗದಲ್ಲಿ ಬೇಗನೆ ಆರ್ಥಿಕ ಸ್ವಾವಲಂಬನೆ ಸಾಧಿಸಲು ಸಾಧ್ಯ” ಎಂದು ಅವರು ಅಭಿಪ್ರಾಯಪಟ್ಟಿದ್ದಾರೆ.
ನಿವೃತ್ತಿ ನಿಧಿ ಎನ್ನುವ ಕಲ್ಪನೆ ಸರಿಯೆ?
ಆದರೆ, ಉದ್ಯಮಿ ಪ್ರಮೋದ್ ವಿಜಯೇಂದ್ರ ಅವರ ಪ್ರಕಾರ ನಿವೃತ್ತ ನಿಧಿ ಎನ್ನುವ ಕಲ್ಪನೆಯೇ ಸರಿಯಲ್ಲ. 40ರ ವಯಸ್ಸಿನಲ್ಲಿ ನಾವು ಉಳಿತಾಯದ ಬಗ್ಗೆ ಗಂಭೀರವಾಗಿ ಆಲೋಚನೆ ಆರಂಭಿಸುತ್ತೇವೆ. ಉಳಿತಾಯ ಮಾಡದೆ ಇರುವುದು ಸಾಮಾಜಿಕ ಬಿಕ್ಕಟ್ಟಾಗಿ ಪರಿಣಮಿಸಬಹುದು ಮತ್ತು ನಮ್ಮ ಮುಂದಿನ ತಲೆಮಾರಿಗೆ ಕಷ್ಟವೂ ಆಗಬಹುದು. ಆದರೆ ಪ್ಲಾಟ್ಫಾರ್ಮ್ ಸಿದ್ಧ ಮಾಡದೆ ಇದ್ದಾಗ ಮಾತ್ರ ಮುಂದಿನ ತಲೆಮಾರಿಗೆ ಕಷ್ಟವಾಗುವುದು. ನಮ್ಮ ಹಿಂದಿನ ತಲೆಮಾರಿನವರು ನಮಗೆ ವಿದ್ಯೆ-ಪ್ರತಿಭೆ ನೀಡಿ ಬೆಳೆಸಿದ ರೀತಿಯಲ್ಲಿ ನಂತರದ ತಲೆಮಾರನ್ನು ಬೆಳೆಸುವುದು ನಮ್ಮ ಹೊಣೆಗಾರಿಕೆ. ಆದರೆ ಅವರಿಗಾಗಿ ಉಳಿತಾಯ ಮಾಡುವ ಅಗತ್ಯವಿಲ್ಲ.
“ನನ್ನ ಪ್ರಕಾರ ನಿವೃತ್ತಿ ನಿಧಿ ಎನ್ನುವ ಕಲ್ಪನೆಯೇ ಸರಿ ಇಲ್ಲ. ನಾವು 50-60 ವರ್ಷಕ್ಕೆ ನಿವೃತ್ತಿ ಆಗಬೇಕು ಎಂದೇನಿಲ್ಲ. ಆರೋಗ್ಯ ಮತ್ತು ಮಾನಸಿಕವಾಗಿ ಪ್ರತಿಭೆಯನ್ನು ಸುಧಾರಿಸಿಕೊಂಡಿರಬೇಕು. ಅಂದರೆ 20ರಲ್ಲಿ ಕೆಲಸ, 25ರಲ್ಲಿ ಮದುವೆ ಮತ್ತು 30-40 ಕ್ಕೆ ಉಳಿತಾಯ ಮತ್ತು 50-60ಕ್ಕೆ ನಿವೃತ್ತಿ ಆಗಬೇಕು ಎಂದೇನಿಲ್ಲ. ನಮಗೆ ಆರ್ಥಿಕ ಸ್ವಾತಂತ್ರ್ಯ ಬರುವವರೆಗೂ ಕೆಲಸ ಮಾಡಬೇಕು. ನಮ್ಮ ಹಿಂದಿನ ತಲೆಮಾರು ರೀತಿಯಲ್ಲಿ ನಮ್ಮ ಮಕ್ಕಳು ನಮ್ಮನ್ನು ಸಾಕುತ್ತಾರೆ ಎಂದು ಕಾಯುವ ಅಗತ್ಯವಿಲ್ಲ. ಭಾರತೀಯ ಮನಸ್ಥಿತಿ ಬದಲಾಗಬೇಕು. ಆರೋಗ್ಯ ಮತ್ತು ಪ್ರತಿಭೆಗೆ ಸಾಣೆ ಹಿಡಿಯಬೇಕು. ಕೆಲಸ ಮಾಡಿಕೊಂಡು ಹೂಡಿಕೆ ಮಾಡಿಕೊಂಡು ಇರಬೇಕು. ಉಳಿಸುವುದರಿಂದ ಪ್ರಯೋಜನವಿಲ್ಲ. ಹಾಗೆಯೇ ಯಾವುದೇ ತಂತ್ರಜ್ಞಾನ ಬಂದರೂ ಅದನ್ನು ಅಳವಡಿಸಿಕೊಳ್ಳಲು ಬರಬೇಕು. ಇಲ್ಲ ಅಂದ್ರೆ ನಾವು ಹಿಂದೆ ಬೀಳ್ತೀವಿ” ಎಂದು ಅವರು ಅಭಿಪ್ರಾಯಪಟ್ಟಿದ್ದಾರೆ.